
Comment déclarer un ravalement de façade aux impôts ?
Bonne nouvelle si vous louez, le ravalement se déduit de vos revenus fonciers. Encore faut-il le déclarer au bon endroit. Voici le formulaire, la ligne exacte et la marche à suivre, pas à pas.
« Julien, mes travaux de façade, je les mets où sur ma déclaration ? » Depuis 2013, avec mon équipe, on accompagne les propriétaires du Loiret dans leurs chantiers, mais aussi dans les démarches qui suivent. Et je vois passer beaucoup de confusion sur ce sujet. Alors mettons les choses au clair. Je ne suis pas fiscaliste, mais après des centaines de dossiers montés avec mes clients bailleurs, voici la marche à suivre, sans jargon, pour déclarer correctement un ravalement.
Seuls les propriétaires bailleurs qui louent nu au régime réel déclarent leur ravalement, sur le formulaire 2044, ligne 224, puis reportent le résultat sur la déclaration 2042.
Si vous habitez votre logement, il n'y a rien à déclarer, un ravalement sur sa résidence principale n'est pas déductible.
| Votre profil | Où le déclarer ? | Formulaire et ligne |
|---|---|---|
| Bailleur, location nue, régime réel | Revenus fonciers | 2044, ligne 224 |
| Bailleur au micro-foncier | Abattement de 30 % automatique | 2042, case 4BE (rien à détailler) |
| Bailleur en copropriété | Provisions pour travaux | 2044, lignes 229 et 230 |
| Location meublée (LMNP) | Régime BIC | 2031, via votre comptable |
| Résidence principale (vous y habitez) | Rien à déclarer | Non déductible |
Où déclarer votre ravalement ?
Deux questions pour connaître le formulaire et la ligne exacts selon votre cas.
1. Ce logement, vous…
2. Sous quel régime déclarez-vous vos loyers ?
Qui peut déclarer un ravalement aux impôts ?
C'est le point de départ, et il évite bien des déceptions. Un ravalement n'est déductible que s'il porte sur un logement loué, et il entre alors dans vos dépenses d'entretien et de réparation, déductibles des revenus fonciers. Ce principe est ancien et solidement établi par la doctrine fiscale.
Trois conditions se cumulent. Le logement doit être loué nu (la location meublée suit une autre logique, les BIC). Vous devez être au régime réel, pas au micro-foncier. Et il doit s'agir de travaux d'entretien, de réparation ou d'amélioration, pas de construction ou d'agrandissement. Un ravalement, une reprise de fissures, un nouvel enduit, tout cela rentre parfaitement dans le cadre.
À l'inverse, si vous habitez votre maison, il n'y a rien à déclarer. Le ravalement de votre résidence principale n'ouvre ni déduction ni crédit d'impôt. Seule une isolation par l'extérieur peut alors donner accès à des aides, mais celles-ci ne se déclarent pas comme une déduction sur vos revenus.
Comment remplir le formulaire 2044 étape par étape ?
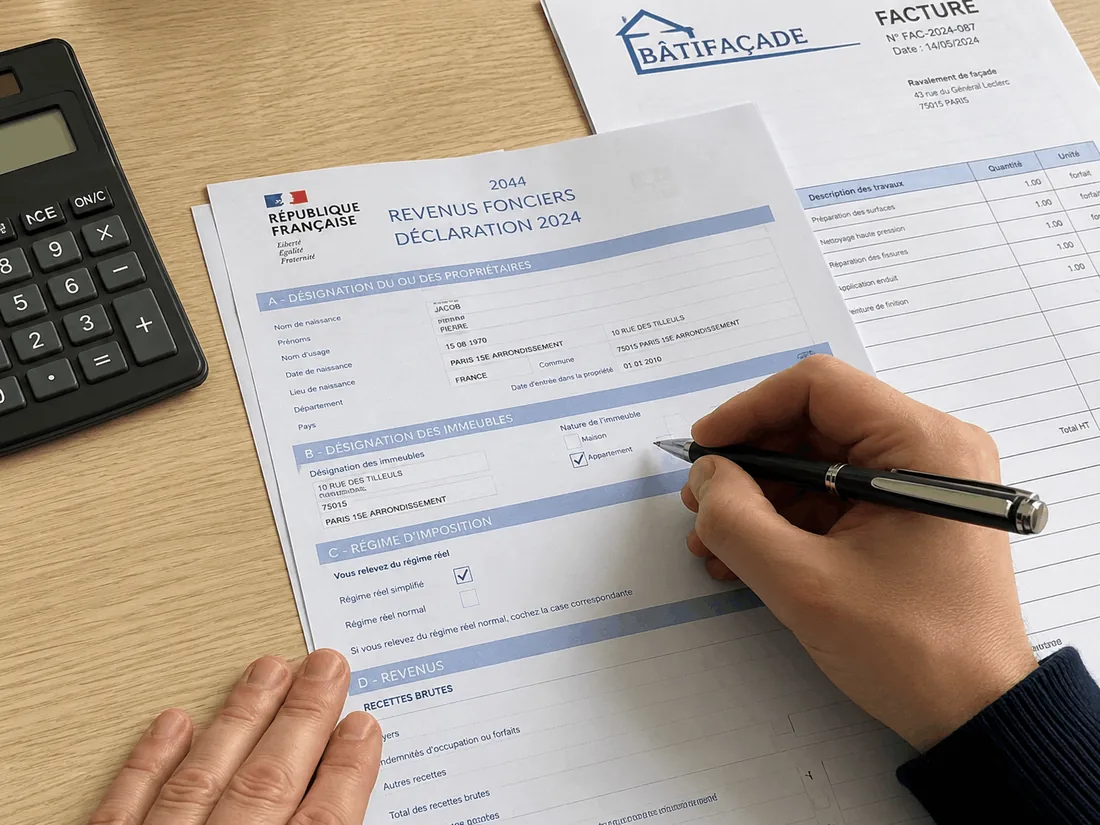
La déclaration des revenus fonciers passe par le formulaire 2044, une annexe à votre déclaration de revenus. Voici comment y porter votre ravalement.
1 Vérifiez que vous êtes au régime réel
Si vos loyers annuels dépassent 15 000 €, vous y êtes automatiquement. En dessous, vous pouvez être au micro-foncier par défaut, mais vous pouvez opter pour le réel pour déduire vos travaux. Cette option engage en général pour trois ans, elle vaut le coup dès que vos travaux sont conséquents.
2 Rassemblez vos justificatifs
Réunissez la facture acquittée de l'entreprise et le devis signé. Vous n'avez pas à les joindre à la déclaration, mais conservez-les, l'administration peut les demander en cas de contrôle. Vérifiez que la facture mentionne bien la nature des travaux et la date de paiement.
3 Reportez le montant ligne 224
Sur la 2044, inscrivez le montant total des travaux à la ligne 224, intitulée « Dépenses de réparation, d'entretien et d'amélioration ». C'est la ligne dédiée à votre ravalement.
4 Détaillez en rubrique 400
Plus bas, la rubrique 400 vous demande de décrire les travaux, le nom et l'adresse de l'entreprise, ainsi que la date et le montant du paiement. Soyez précis, c'est ce descriptif qui justifie la déduction.
5 Reportez le résultat sur la 2042
Une fois la 2044 remplie, le résultat foncier (bénéfice ou déficit) se reporte sur votre déclaration principale 2042. En déclaration en ligne, ce report se fait automatiquement une fois l'annexe 2044 validée.
Comment déclarer un déficit foncier ?
Si le montant de votre ravalement dépasse vos loyers de l'année, vous êtes en déficit foncier. Ce déficit s'impute sur votre revenu global (salaires compris) dans la limite de 10 700 € par an, et l'excédent se reporte sur vos revenus fonciers des dix années suivantes.
Comment ça se passe en copropriété ?
Si votre bien loué est en copropriété, vous ne déclarez pas directement le montant du ravalement, mais les provisions pour charges de travaux versées au syndic, à la ligne 229 de la 2044. L'année suivante, vous régularisez à la ligne 230 en fonction du décompte réel fourni par le syndic. Conservez le procès-verbal de l'assemblée générale qui a voté les travaux, c'est le justificatif clé.
Quand et où faire sa déclaration ?
La 2044 se remplit chaque année au moment de la déclaration de revenus, au printemps. Le plus simple reste la déclaration en ligne sur impots.gouv.fr : dans le parcours, cochez la case « Revenus fonciers » pour faire apparaître l'annexe 2044. Les reports et le calcul du déficit sont alors automatiques. La version papier existe toujours, mais elle vous laisse gérer les reports à la main. Retenez le principe de base, on déclare les travaux sur l'année où ils ont été payés.
Les erreurs à éviter dans votre déclaration
- Rester au micro-foncier avec de gros travaux. L'abattement de 30 % est alors bien moins avantageux que la déduction réelle. Simulez les deux avant de choisir.
- Confondre déduction et crédit d'impôt. Le ravalement d'un bien loué se déduit des revenus fonciers, il ne donne pas de crédit d'impôt. Celui-ci n'existe plus depuis la fin du CITE.
- Jeter les justificatifs. Sans facture ni devis, une déduction légitime peut être remise en cause. Numérisez tout dès la fin du chantier.
- Oublier le report du déficit. En papier, l'excédent de déficit doit être reporté chaque année. En ligne, laissez le système le gérer.
Déclarer un ravalement aux impôts, vos questions fréquentes
Voici les questions que mes clients bailleurs du Loiret me posent le plus souvent au moment de leur déclaration.
Peut-on déduire un ravalement sur sa résidence principale ? +
Non. Un ravalement sur le logement que vous habitez est considéré comme une dépense personnelle, non déductible, et il n'existe plus de crédit d'impôt pour ces travaux. Seule une isolation par l'extérieur peut ouvrir droit à des aides, qui ne se déclarent pas comme une déduction.
Faut-il joindre les factures à la déclaration ? +
Non, vous n'avez rien à joindre. Mais vous devez conserver factures acquittées et devis, car l'administration peut les réclamer, notamment en cas de contrôle ou de déficit foncier important.
Au micro-foncier, puis-je déduire mon ravalement ? +
Non. Le micro-foncier applique un abattement forfaitaire de 30 % censé couvrir toutes vos charges. Pour déduire réellement vos travaux, il faut opter pour le régime réel et remplir la 2044.
Sur quelle année dois-je déclarer les travaux ? +
Sur l'année où ils ont été payés, et non celle où ils ont été réalisés ou facturés. Un chantier payé en fin d'année se déclare donc au titre de cette année-là.
Et si mon ravalement inclut une isolation ? +
Pour un bien loué, l'ensemble reste déductible des revenus fonciers de la même façon, ligne 224. Les aides éventuelles (MaPrimeRénov', CEE) ne se déclarent pas comme un revenu et viennent simplement en déduction du coût des travaux que vous portez.

Façadier depuis 12 ans, j'ai fondé Ravalement Façade Orléans en 2013 et accompagné plus de 170 propriétaires du Loiret, du chantier jusqu'au montage de leurs dossiers d'aides. Je ne suis pas fiscaliste. Pour votre situation précise, confirmez toujours avec le service des impôts ou votre comptable.
Demander un devis gratuitCet article est fourni à titre informatif et reflète les règles fiscales en vigueur à sa rédaction. La fiscalité évolue régulièrement. Pour toute décision, vérifiez votre situation sur impots.gouv.fr, auprès de votre centre des finances publiques ou d'un professionnel du chiffre.